Domain barsieb.de kaufen?
Wir ziehen mit dem Projekt
barsieb.de um.
Sind Sie am Kauf der Domain
barsieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain barsieb.de kaufen?
Was wird im Allgemeinen Teil des BGB geregelt?
Im Allgemeinen Teil des Bürgerlichen Gesetzbuchs (BGB) werden grundlegende Prinzipien und Regeln des deutschen Zivilrechts festgelegt. Hierzu gehören unter anderem die Rechtsfähigkeit von Personen, die Geschäftsfähigkeit, die Vertretungsmacht, die Willenserklärungen, die Vertragsfreiheit und die Rechtsgeschäfte. Der Allgemeine Teil des BGB bildet somit die Basis für das gesamte Zivilrecht und legt die grundlegenden rechtlichen Rahmenbedingungen fest, die für alle Rechtsbeziehungen zwischen Personen in Deutschland gelten. Er dient als Grundlage für die Anwendung und Auslegung der speziellen Vorschriften in den verschiedenen Büchern des BGB, wie z.B. dem Schuldrecht oder dem Sachenrecht. **
Warum Befreiung von 181 BGB?
Die Befreiung von 181 BGB bezieht sich auf die Beschränkung der Geschäftsfähigkeit von Minderjährigen. Diese Regelung soll Minderjährige vor unüberlegten oder nachteiligen Geschäften schützen, da sie aufgrund ihrer Unerfahrenheit und Unreife oft nicht in der Lage sind, die Tragweite ihrer Handlungen zu überblicken. Durch die Befreiung von 181 BGB können Minderjährige dennoch bestimmte Rechtsgeschäfte abschließen, wenn sie dabei von ihren gesetzlichen Vertretern unterstützt werden. Diese Regelung dient somit dem Schutz und der Fürsorge für Minderjährige in rechtlichen Angelegenheiten. Warum Befreiung von 181 BGB in bestimmten Fällen notwendig ist, um den Interessen und der Sicherheit von Minderjährigen gerecht zu werden, und welche Auswirkungen dies auf deren rechtliche Handlungsfähigkeit hat, sind wichtige Aspekte, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. **
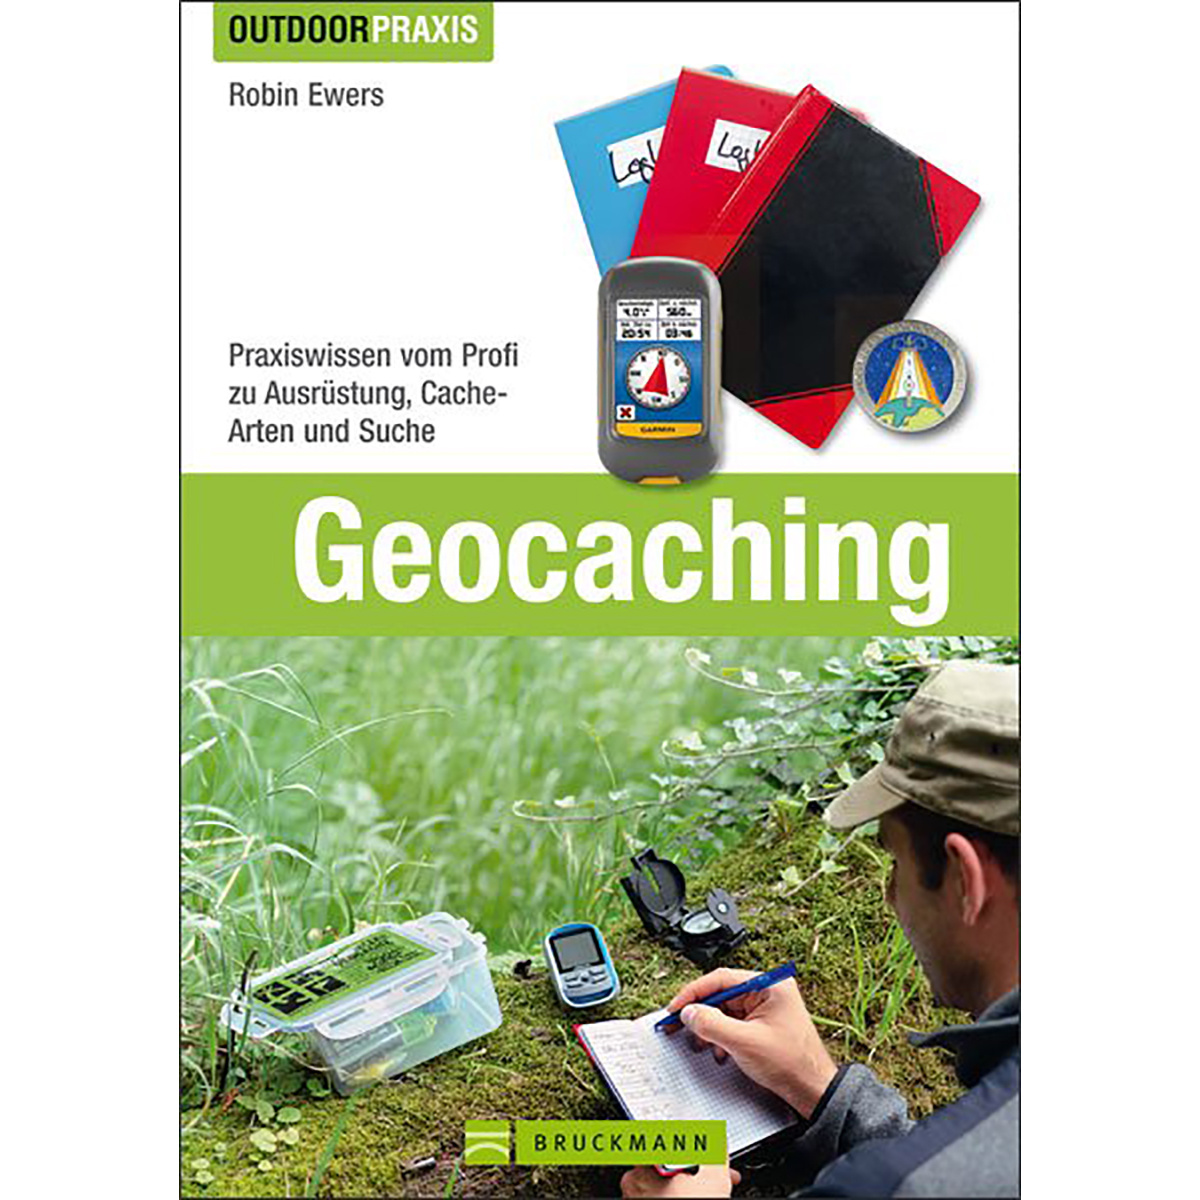

Ähnliche Suchbegriffe für BGB-Allgemeiner-Teil-Fachbücher-von
Top-Angebote
Produkte zum Begriff BGB-Allgemeiner-Teil-Fachbücher-von:
-
Wie verhält sich § 187 ff BGB zum § 199 BGB?
Die §§ 187 ff BGB regeln die Fristberechnung bei rechtsgeschäftlichen Erklärungen, während der § 199 BGB die Verjährungsfristen für Ansprüche regelt. Beide Paragraphen stehen in einem unterschiedlichen Kontext und haben unterschiedliche Anwendungsbereiche. Während die §§ 187 ff BGB die Fristen für die Wirksamkeit von Rechtsgeschäften festlegen, legt der § 199 BGB die Fristen fest, innerhalb derer Ansprüche geltend gemacht werden können. **
-
Was heißt Befreiung von 181 BGB?
Die Befreiung von 181 BGB bezieht sich auf die Beschränkung der Geschäftsfähigkeit von Minderjährigen und Personen, die aufgrund geistiger oder seelischer Krankheit oder Behinderung nicht in der Lage sind, ihre Angelegenheiten selbstständig zu regeln. Gemäß § 181 BGB sind diese Personen in bestimmten Fällen von der Möglichkeit der Stellvertretung durch einen gesetzlichen Vertreter befreit. Dies bedeutet, dass sie in manchen Situationen auch ohne Zustimmung ihres gesetzlichen Vertreters rechtsgeschäftlich handeln können. Die Befreiung von 181 BGB dient dem Schutz der betroffenen Personen vor möglichen Nachteilen, die aus ihrer eingeschränkten Geschäftsfähigkeit resultieren könnten. Es ist wichtig, die genauen Voraussetzungen und Auswirkungen der Befreiung von 181 BGB im Einzelfall zu prüfen, um sicherzustellen, dass die Interessen der betroffenen Person angemessen berücksichtigt werden. **
-
Was bedeutet Befreiung von 181 BGB?
Die Befreiung von 181 BGB bezieht sich auf die Möglichkeit, die Beschränkungen des § 181 BGB zu umgehen. Gemäß § 181 BGB dürfen Geschäfte zwischen einem Vertreter und seiner vertretenen Person in der Regel nicht getätigt werden, es sei denn, es liegt eine Befreiung vor. Diese Befreiung kann entweder durch die Zustimmung des Vertretenen oder durch die Genehmigung eines Gerichts erfolgen. Die Befreiung von 181 BGB ist wichtig, um sicherzustellen, dass Vertreter in bestimmten Fällen rechtsgültig handeln können, auch wenn ein Interessenkonflikt vorliegt. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
Was ist der Unterschied zwischen § 985 BGB und §§ 812ff BGB?
Der Unterschied zwischen § 985 BGB und §§ 812ff BGB liegt darin, dass § 985 BGB das Eigentum an einer Sache schützt und besagt, dass derjenige, der eine Sache besitzt, diese auch besitzt. §§ 812ff BGB hingegen regeln den Anspruch auf Herausgabe einer ungerechtfertigten Bereicherung, also wenn jemand unrechtmäßig Vorteile auf Kosten eines anderen erlangt hat. Diese Vorschriften dienen dem Ausgleich von ungerechtfertigten Vermögensverschiebungen. **
Soll Beschaffenheit BGB?
Soll Beschaffenheit BGB? Diese Frage bezieht sich auf die Regelungen im Bürgerlichen Gesetzbuch (BGB) bezüglich der Beschaffenheit von Waren und Dienstleistungen. Im BGB sind Vorschriften festgelegt, die sicherstellen sollen, dass Produkte und Leistungen den vereinbarten Anforderungen entsprechen. Die Einhaltung der Beschaffenheit spielt eine wichtige Rolle im Verbraucherschutz, da Verbraucher auf die zugesicherte Qualität vertrauen können sollten. Es ist daher entscheidend, dass die Regelungen zur Beschaffenheit im BGB klar und angemessen sind, um sowohl Verbraucher als auch Unternehmen zu schützen. Letztendlich sollte die Frage, ob die Beschaffenheit im BGB geregelt sein soll, sorgfältig abgewogen werden, um ein ausgewogenes Verhältnis zwischen Verbraucherschutz und wirtschaftlicher Interessen zu gewährleisten. **
Top-Angebote
Produkte zum Begriff BGB-Allgemeiner-Teil-Fachbücher-von:
-
Was wird im Allgemeinen Teil des BGB geregelt?
Im Allgemeinen Teil des Bürgerlichen Gesetzbuchs (BGB) werden grundlegende Prinzipien und Regeln des deutschen Zivilrechts festgelegt. Hierzu gehören unter anderem die Rechtsfähigkeit von Personen, die Geschäftsfähigkeit, die Vertretungsmacht, die Willenserklärungen, die Vertragsfreiheit und die Rechtsgeschäfte. Der Allgemeine Teil des BGB bildet somit die Basis für das gesamte Zivilrecht und legt die grundlegenden rechtlichen Rahmenbedingungen fest, die für alle Rechtsbeziehungen zwischen Personen in Deutschland gelten. Er dient als Grundlage für die Anwendung und Auslegung der speziellen Vorschriften in den verschiedenen Büchern des BGB, wie z.B. dem Schuldrecht oder dem Sachenrecht. **
-
Warum Befreiung von 181 BGB?
Die Befreiung von 181 BGB bezieht sich auf die Beschränkung der Geschäftsfähigkeit von Minderjährigen. Diese Regelung soll Minderjährige vor unüberlegten oder nachteiligen Geschäften schützen, da sie aufgrund ihrer Unerfahrenheit und Unreife oft nicht in der Lage sind, die Tragweite ihrer Handlungen zu überblicken. Durch die Befreiung von 181 BGB können Minderjährige dennoch bestimmte Rechtsgeschäfte abschließen, wenn sie dabei von ihren gesetzlichen Vertretern unterstützt werden. Diese Regelung dient somit dem Schutz und der Fürsorge für Minderjährige in rechtlichen Angelegenheiten. Warum Befreiung von 181 BGB in bestimmten Fällen notwendig ist, um den Interessen und der Sicherheit von Minderjährigen gerecht zu werden, und welche Auswirkungen dies auf deren rechtliche Handlungsfähigkeit hat, sind wichtige Aspekte, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. **
-
Wie verhält sich § 187 ff BGB zum § 199 BGB?
Die §§ 187 ff BGB regeln die Fristberechnung bei rechtsgeschäftlichen Erklärungen, während der § 199 BGB die Verjährungsfristen für Ansprüche regelt. Beide Paragraphen stehen in einem unterschiedlichen Kontext und haben unterschiedliche Anwendungsbereiche. Während die §§ 187 ff BGB die Fristen für die Wirksamkeit von Rechtsgeschäften festlegen, legt der § 199 BGB die Fristen fest, innerhalb derer Ansprüche geltend gemacht werden können. **
-
Was heißt Befreiung von 181 BGB?
Die Befreiung von 181 BGB bezieht sich auf die Beschränkung der Geschäftsfähigkeit von Minderjährigen und Personen, die aufgrund geistiger oder seelischer Krankheit oder Behinderung nicht in der Lage sind, ihre Angelegenheiten selbstständig zu regeln. Gemäß § 181 BGB sind diese Personen in bestimmten Fällen von der Möglichkeit der Stellvertretung durch einen gesetzlichen Vertreter befreit. Dies bedeutet, dass sie in manchen Situationen auch ohne Zustimmung ihres gesetzlichen Vertreters rechtsgeschäftlich handeln können. Die Befreiung von 181 BGB dient dem Schutz der betroffenen Personen vor möglichen Nachteilen, die aus ihrer eingeschränkten Geschäftsfähigkeit resultieren könnten. Es ist wichtig, die genauen Voraussetzungen und Auswirkungen der Befreiung von 181 BGB im Einzelfall zu prüfen, um sicherzustellen, dass die Interessen der betroffenen Person angemessen berücksichtigt werden. **
Ähnliche Suchbegriffe für BGB-Allgemeiner-Teil-Fachbücher-von
-
Was bedeutet Befreiung von 181 BGB?
Die Befreiung von 181 BGB bezieht sich auf die Möglichkeit, die Beschränkungen des § 181 BGB zu umgehen. Gemäß § 181 BGB dürfen Geschäfte zwischen einem Vertreter und seiner vertretenen Person in der Regel nicht getätigt werden, es sei denn, es liegt eine Befreiung vor. Diese Befreiung kann entweder durch die Zustimmung des Vertretenen oder durch die Genehmigung eines Gerichts erfolgen. Die Befreiung von 181 BGB ist wichtig, um sicherzustellen, dass Vertreter in bestimmten Fällen rechtsgültig handeln können, auch wenn ein Interessenkonflikt vorliegt. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Was ist der Unterschied zwischen § 985 BGB und §§ 812ff BGB?
Der Unterschied zwischen § 985 BGB und §§ 812ff BGB liegt darin, dass § 985 BGB das Eigentum an einer Sache schützt und besagt, dass derjenige, der eine Sache besitzt, diese auch besitzt. §§ 812ff BGB hingegen regeln den Anspruch auf Herausgabe einer ungerechtfertigten Bereicherung, also wenn jemand unrechtmäßig Vorteile auf Kosten eines anderen erlangt hat. Diese Vorschriften dienen dem Ausgleich von ungerechtfertigten Vermögensverschiebungen. **
-
Soll Beschaffenheit BGB?
Soll Beschaffenheit BGB? Diese Frage bezieht sich auf die Regelungen im Bürgerlichen Gesetzbuch (BGB) bezüglich der Beschaffenheit von Waren und Dienstleistungen. Im BGB sind Vorschriften festgelegt, die sicherstellen sollen, dass Produkte und Leistungen den vereinbarten Anforderungen entsprechen. Die Einhaltung der Beschaffenheit spielt eine wichtige Rolle im Verbraucherschutz, da Verbraucher auf die zugesicherte Qualität vertrauen können sollten. Es ist daher entscheidend, dass die Regelungen zur Beschaffenheit im BGB klar und angemessen sind, um sowohl Verbraucher als auch Unternehmen zu schützen. Letztendlich sollte die Frage, ob die Beschaffenheit im BGB geregelt sein soll, sorgfältig abgewogen werden, um ein ausgewogenes Verhältnis zwischen Verbraucherschutz und wirtschaftlicher Interessen zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.